Ilustración conceptual generada; no representa una oferta ni un documento de AutoCash.
Si el saldo de tu préstamo con garantía de auto no coincide con lo que crees haber pagado, empieza por poner lado a lado el estado de cuenta, tus recibos y el contrato. Muchas diferencias se explican por el período que cubre el documento, por la fecha en que se aplicó cada pago o por la forma en que el contrato reparte cada abono entre capital, intereses y otros cargos pactados. Si después de esa revisión la diferencia sigue sin explicación, lo adecuado es pedir una aclaración por escrito, con copias de tus comprobantes, antes de sacar conclusiones.
Qué comparar entre el estado de cuenta y tus recibos
El período que cubre el documento
Revisa las fechas de inicio y cierre del estado de cuenta. Un pago hecho después de la fecha de corte puede no aparecer todavía, y un recibo reciente puede corresponder al período siguiente. Antes de comparar montos, confirma que estás mirando el mismo intervalo de tiempo en ambos documentos.
La fecha de pago frente a la fecha de aplicación
La fecha que figura en tu recibo es el día en que pagaste. El estado de cuenta puede mostrar el día en que la entidad registró ese pago en tu préstamo. Si hay días de diferencia entre ambas, anótalos: pueden influir en el saldo mostrado, sobre todo cuando los intereses se calculan sobre saldos diarios.
Cómo se reparte cada abono
Un pago no siempre reduce el capital por el monto completo. Dependiendo de lo que establezca tu contrato, una parte puede cubrir intereses y otra parte cargos pactados antes de llegar al capital. Busca en el estado de cuenta el desglose de cada pago y compáralo con las cláusulas del contrato sobre intereses y cargos. Si el estado de cuenta solo muestra un total, ese desglose es lo primero que conviene solicitar.
El método de cálculo de intereses cambia la lectura del saldo
Según las preguntas frecuentes de la Dirección General de Empresas Financieras del MICI, en Panamá los intereses que cobran las financieras son a libre oferta y demanda, y el método de cálculo lo define el contrato que firmaste. Esa misma guía distingue dos situaciones al cancelar un préstamo:
- Interés sobre saldo: los intereses se calculan a partir de los saldos diarios. La FAQ explica que, al cancelar anticipadamente bajo ese método, se determina el saldo a la fecha; no describe un reintegro de intereses futuros como el de los otros métodos.
- Interés agregado o descontado: la FAQ contempla la devolución de intereses del período no utilizado al cancelar la totalidad, dentro del supuesto que describe. Conviene pedir el cálculo por escrito según el método y las condiciones de tu contrato.
Por eso, antes de concluir que te cobraron de más o que falta una devolución, identifica en el contrato cuál de estos métodos aplica a tu préstamo. Si el concepto de tasa te resulta confuso, puede servirte repasar qué es la tasa porcentual anual, aunque el cálculo concreto de tu saldo depende siempre de tu contrato.
Estado de cuenta certificado y carta de saldo a capital no son lo mismo
Para revisar o reclamar, conviene saber qué documento estás pidiendo. La FAQ del MICI los diferencia así:
| Documento | Distinción que hace el MICI | Para qué preguntar por él |
|---|---|---|
| Estado de cuenta certificado mediante carta | La FAQ indica su entrega obligatoria por las financieras dentro del régimen que describe. | Revisar los movimientos y pedir el desglose de la deuda. |
| Carta de saldo a capital | La FAQ la describe como discrecional, conforme a la política de la financiera. | Consultar un saldo a una fecha y aclarar qué conceptos incluye. |
Si lo que necesitas es revisar movimientos, pide el estado de cuenta certificado. La carta de saldo, cuando la entidad la emite, informa un saldo pero no tiene por qué detallar cómo se llegó a él.
Documentos que conviene reunir
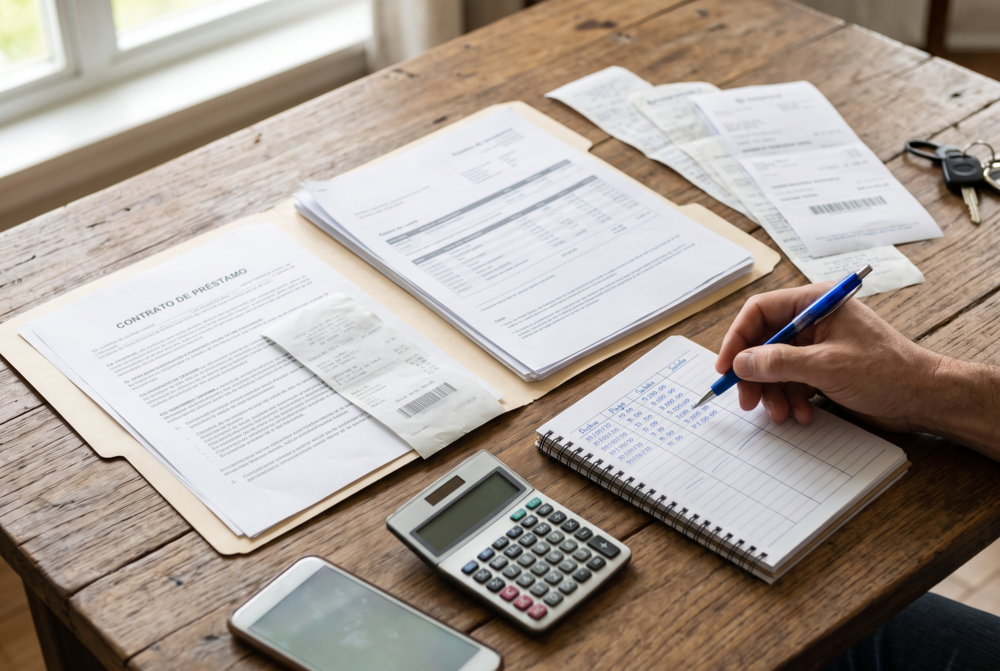
Arma una carpeta con todo lo que permita reconstruir tus pagos:
- El contrato de préstamo, con sus cláusulas de intereses, cargos y forma de pago.
- Todos los recibos o comprobantes de pago, incluidos los de transferencia, ordenados por fecha.
- Los estados de cuenta que hayas recibido y, si lo solicitaste, el estado de cuenta certificado.
- Una tabla propia con fecha de pago, monto pagado, fecha de aplicación y saldo mostrado después de cada pago.
Esa tabla te ayuda a señalar con precisión en qué pago o en qué período aparece la diferencia, en lugar de presentar una inconformidad general.
Cómo pedir una aclaración sin dar por hecho un error
Haz la solicitud por escrito y guarda una copia con la fecha de entrega. Describe los hechos: qué pagos hiciste, en qué fechas, qué saldo esperabas y qué saldo aparece. Luego formula preguntas concretas, por ejemplo cómo se aplicó cada pago entre capital, intereses y cargos, en qué fecha se registró cada uno y qué método de cálculo de intereses usa tu contrato. Adjunta copias, nunca originales.
Plantearlo como una solicitud de explicación deja espacio para que la entidad muestre un desglose que quizá no estaba en el estado de cuenta, y te da un registro claro si después necesitas escalar el caso.
Sobre los seguros que aparecen en el estado de cuenta
Si ves cargos de seguro, revisa a qué póliza corresponden. El seguro del auto y un seguro de vida o de deuda son coberturas distintas, y sus condiciones dependen de cada póliza. Según el MICI, la ley no establece el seguro de vida como requisito obligatorio de los préstamos de financieras: las partes deben acordarlo en el contrato.
Si la diferencia sigue sin aclararse
Conserva la respuesta de la entidad junto con tus comprobantes. Puedes consultar la orientación oficial del MICI para empresas financieras y verificar qué procedimiento corresponde al caso y al tipo de entidad. Esa consulta permite confirmar los requisitos actuales sin confundir una diferencia pendiente de explicación con un cobro indebido ya demostrado.
Si tienes un préstamo con AutoCash o estás evaluando uno, puedes consultar directamente con el equipo las condiciones de tu contrato y del préstamo con garantía de auto, y pedir por escrito el desglose que necesites para conciliar tus pagos.