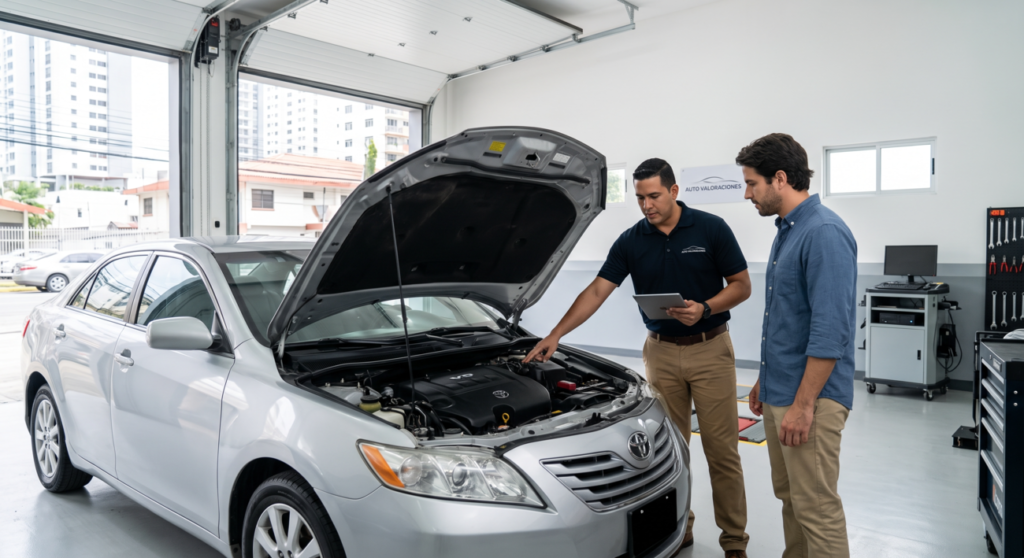
Cuando necesitas liquidez rápida y decides usar tu vehículo como respaldo, es normal que surja una duda: cuánto influye el estado mecánico del auto cuando se solicita un préstamo con garantía. La respuesta breve es que influye bastante, aunque no de forma tan “todo o nada” como muchas personas piensan. Si entiendes cómo lo evalúan, puedes llegar mejor preparado y aspirar a condiciones más convenientes.
Qué es un préstamo con garantía de auto y por qué importa el estado del vehículo
Un préstamo con garantía vehicular es un crédito donde el auto funciona como respaldo ante la institución financiera. Si el solicitante deja de pagar, el vehículo puede ejecutarse para recuperar el monto adeudado. Por eso, el valor comercial del automóvil es el punto de partida para definir cuánto dinero se puede aprobar.
Cómo funciona el proceso de avalúo del vehículo
El avalúo del vehículo es una inspección formal en la que un técnico o perito revisa las condiciones físicas y mecánicas del auto. Se toma en cuenta el año del modelo, el kilometraje, el historial de mantenimiento y, muy especialmente, el funcionamiento real de los componentes principales. Con ese resultado se define el tope máximo del préstamo. Según la Asociación Nacional de Concesionarios de Automóviles de los Estados Unidos, el estado mecánico puede representar hasta un 20 % de variación en la valoración de un vehículo usado.
Factores mecánicos que las instituciones evalúan durante la revisión del vehículo
No todas las piezas pesan igual en la inspección. Hay componentes que impactan directamente el valor comercial del automóvil, y otros que más bien reflejan un posible descuido general.
Motor y transmisión: los componentes de mayor peso
El motor y la transmisión suelen ser lo que más influye en el avalúo, porque también es lo más caro de reparar. Fugas de aceite, humo al encender, ruidos fuera de lo normal o cambios de marcha irregulares son señales de alerta que tienden a bajar el monto aprobado. Por el contrario, un motor en buen estado puede aumentar el valor comercial percibido en miles de dólares.
Sistema de frenos y suspensión (amortiguadores)
Unos frenos en mal estado implican un riesgo de seguridad inmediato. Los amortiguadores desgastados, además de afectar el manejo, suelen indicar falta de mantenimiento preventivo. Ambos puntos cuentan en la evaluación, porque elevan el costo estimado de reparación que el tasador descuenta del valor final.
Sistema eléctrico, llantas y elementos de seguridad
Luces que no encienden, fallas eléctricas, llantas con poco hilo o con desgaste disparejo son detalles que el perito registra. Por separado parecen menores, pero cuando se acumulan terminan bajando la valoración. Un ejemplo claro: unas llantas en buen estado pueden aportar entre 200 y 400 dólares al valor percibido del vehículo.
Cómo el estado mecánico impacta directamente el monto del préstamo
Relación entre valor comercial del vehículo y capacidad de pago
En general, las instituciones financieras prestan un porcentaje del valor comercial del auto, que muchas veces se ubica entre el 50 % y el 80 % del avalúo. Si el vehículo vale 10 000 dólares, el crédito podría estar entre 5 000 y 8 000 dólares. Si el auto presenta fallas mecánicas evidentes y se tasa en 7 000 dólares, el monto disponible baja en esa misma proporción. La capacidad de pago mensual del solicitante también se revisa para definir el plazo del préstamo y la cuota.
Diferencia entre un auto bien mantenido y uno con fallas evidentes
Un vehículo con mantenimiento al día, sin reparaciones grandes pendientes y con sus sistemas funcionando puede recibir un avalúo hasta un 25 % más alto que otro del mismo año y modelo, pero con fallas claras. Esto se ha señalado en estudios sobre depreciación vehicular publicados por el Instituto Nacional de Estadística y Geografía.
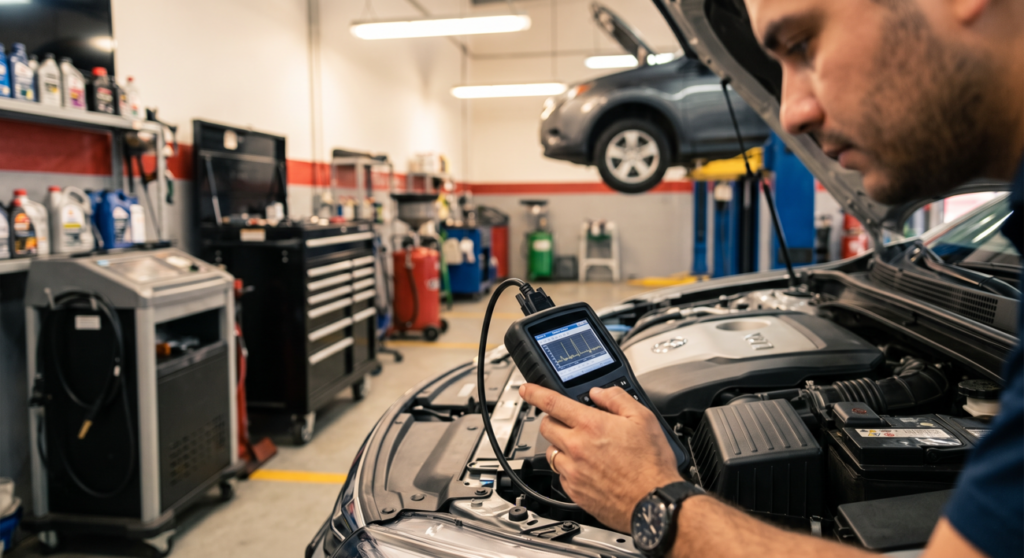
Fallas comunes que reducen el valor del auto y el monto aprobado
Problemas de transmisión y reparaciones mayores pendientes
Una transmisión dañada puede costar entre 1 500 y 4 000 dólares en reparación. Por eso, el tasador suele descontar ese monto estimado del valor comercial antes de emitir su dictamen. Lo mismo pasa con motores que requieren reconstrucción o con sistemas de refrigeración que presentan fugas.
Desgaste visible y falta de mantenimiento preventivo
Carrocería con óxido, tapicería muy deteriorada, aire acondicionado que no funciona y no contar con facturas de reparación son señales que llaman la atención del evaluador sobre el cuidado general del vehículo. No tener mantenimiento preventivo documentado puede reflejarse en una reducción de entre el 10 % y el 15 % en el avalúo final.
Documentación que respalda el buen estado mecánico de tu auto
Registros de mantenimiento y facturas de reparación
Tener a mano las facturas de cambio de aceite, revisión de frenos, reemplazo de llantas y cualquier reparación hecha en talleres formales demuestra que el vehículo ha recibido atención constante. Esa documentación puede inclinar el dictamen a favor del solicitante cuando existan dudas sobre el estado real del auto.
Documentos del vehículo requeridos en Panamá (tarjeta de circulación, Registro Único Vehicular)
En Panamá, la tarjeta de circulación vigente y el Registro Único Vehicular son indispensables para iniciar un proceso de crédito con garantía vehicular. El Registro Único Vehicular confirma que el auto no tiene gravámenes, problemas legales ni deudas pendientes que afecten su libre disponibilidad como garantía. La Autoridad de Tránsito y Transporte Terrestre de Panamá es la entidad responsable de su emisión.
Requisitos adicionales para solicitar un préstamo con garantía vehicular
Puntaje de crédito y capacidad de pago mensual
Aunque el vehículo es la garantía principal, muchas instituciones también revisan el puntaje de crédito del solicitante para estimar el riesgo. En Autocash, en cambio, el proceso está pensado para pedir requisitos mínimos y, en algunas modalidades, no se consulta el historial crediticio, lo que ayuda a quienes tienen un historial irregular.
Proceso de solicitud y plazo del préstamo
El proceso es rápido: el solicitante presenta el vehículo y los documentos requeridos, se hace el avalúo y, si todo está en orden, la aprobación puede concretarse en tan solo 30 minutos. El plazo del préstamo y el monto de cada cuota se negocian según las posibilidades del solicitante, lo que hace el crédito más adaptable a distintas situaciones financieras.
Recomendaciones prácticas para mejorar el avalúo de tu vehículo antes de solicitar
Mantenimiento preventivo: qué hacer días antes de la revisión
Cambiar el aceite, revisar niveles de líquidos, comprobar que todas las luces funcionen y limpiar el interior del auto son acciones simples que mejoran la percepción durante la inspección. La Federación Internacional del Automóvil señala que un vehículo con mantenimiento visible al día puede recibir avalúos significativamente más favorables.
Pequeñas reparaciones que suman valor comercial
Cambiar llantas desgastadas, reemplazar una batería débil o corregir fallas eléctricas menores previo a presentar el auto puede traducirse en un avalúo más alto y, por ende, en un mayor monto de crédito. Muchas veces, la inversión es menor que el beneficio que se refleja en el préstamo.
Preguntas frecuentes sobre el estado mecánico y el préstamo con garantía de auto
¿Importa el kilometraje y el historial de mantenimiento del auto?
Sí. El kilometraje influye directamente en el desgaste proyectado del vehículo. Un automóvil con alto kilometraje, pero con mantenimiento documentado, puede recibir un avalúo mejor que otro con menos recorrido y sin registros de servicio.
¿Puedo solicitar un préstamo si mi auto necesita reparación menor?
En la mayoría de los casos, sí. Las fallas menores normalmente no impiden la aprobación, aunque pueden bajar un poco el avalúo. Lo ideal es corregirlas si el costo es razonable.
¿Qué pasa si el avalúo del vehículo sale por debajo de lo esperado?
El monto del préstamo se ajusta al avalúo real. Si el resultado es menor de lo que esperabas, puedes aceptar el monto aprobado, hacer mejoras al vehículo y volver a solicitar, o revisar otras alternativas con el asesor financiero.
¿Cuánto tiempo tarda la revisión del vehículo y la aprobación del crédito?
Con Autocash, el proceso completo puede cerrarse en aproximadamente 30 minutos, desde la revisión del vehículo hasta la entrega del efectivo, siempre que la documentación esté completa.
¿Afecta la tasa de interés si el auto está en mal estado mecánico?
El estado mecánico impacta sobre todo el avalúo y el monto aprobado. La tasa de interés depende más del perfil del solicitante y de las condiciones pactadas. Aun así, un avalúo más bajo puede influir de forma indirecta en las condiciones generales del crédito.
Conclusión: el estado mecánico como factor clave para obtener mejores condiciones
El estado mecánico del auto influye directamente en el avalúo, y ese avalúo define el monto máximo del préstamo con garantía. Mantener el vehículo en buen estado, tener la documentación en regla y corregir fallas visibles para la revisión son pasos clave para acceder a mejores condiciones.
Si estás en Panamá y necesitas liquidez rápida usando tu auto como respaldo, Autocash ofrece aprobaciones en 30 minutos, mínimos requisitos y atención personalizada en sus sedes de Vía España, 24 de Diciembre, La Chorrera y David, Chiriquí. Puedes comunicarte por WhatsApp al 385-2621, llamar al 382-6177 o escribir a ventas@autocash.com.pa para conocer las condiciones antes de comprometerte con cualquier firma. En definitiva, vale la pena revisar cuánto influye el estado mecánico del auto cuando se solicita un préstamo con garantía.