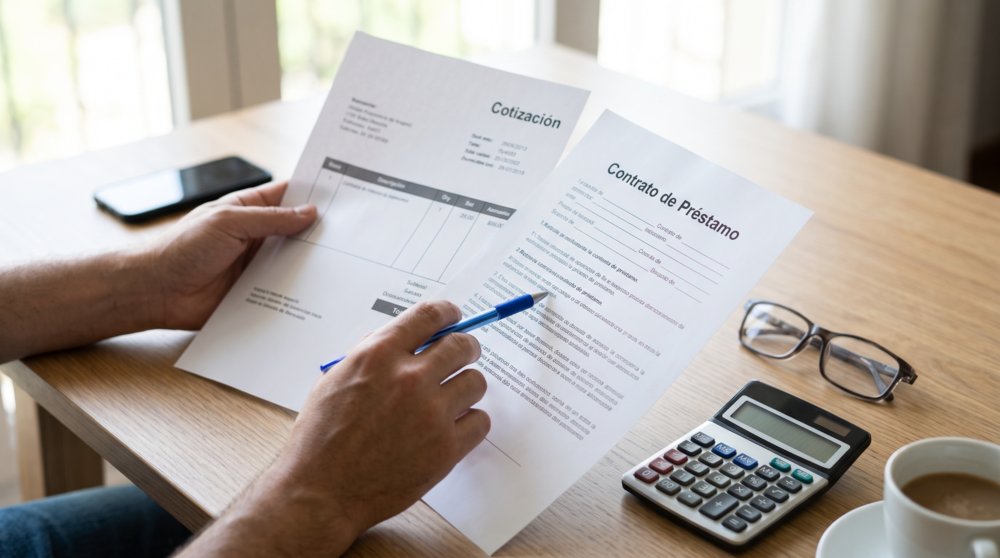
Ilustración conceptual generada; no representa una oferta ni un documento de AutoCash.
Antes de firmar, la cotización y el contrato deben describir la misma operación: el mismo monto, plazo, cuota y número de pagos, la misma forma de calcular el interés y los mismos cargos y condiciones sobre la garantía. Si algún dato cambia, lo prudente es detenerte, pedir que te expliquen la diferencia y obtener por escrito la versión que vas a firmar. Una diferencia no indica por sí sola un error ni una mala práctica. Puede deberse a una cotización vencida, a un cambio de monto o plazo que se acordó después o a una versión anterior del documento. Lo que importa es que el contrato firmado refleje lo que entendiste y aceptaste.
Primero, confirma que comparas la misma oferta
Muchas discrepancias se explican antes de llegar a las cifras. Revisa que la cotización y el contrato estén a tu nombre y correspondan al mismo producto. Si el préstamo tiene garantía, comprueba también que se refieran al mismo vehículo. Fíjate en la fecha de la cotización y en su vigencia, si la indica. Si recibiste varias cotizaciones con montos o plazos distintos, pregunta cuál se usó para preparar el contrato. Una cotización de hace semanas puede haber sido sustituida por otra. Si comparas el contrato con la versión equivocada, verás diferencias que no existen o pasarás por alto las que sí existen.
Qué datos comparar línea por línea
Con los dos documentos delante, revisa cada concepto. La tabla te ayuda a detectar si algo cambió y qué conviene preguntar. Para repasar qué gastos y condiciones pedir en la cotización, consulta la guía sobre gastos y condiciones que conviene revisar antes de firmar un préstamo con garantía de auto.
| Concepto | Qué debe coincidir | Qué preguntar si no coincide |
|---|---|---|
| Monto | El monto solicitado y el monto que recibirás | ¿Por qué cambió y qué se descuenta antes del desembolso? |
| Plazo y número de pagos | La duración del préstamo y la cantidad de cuotas | ¿Se modificó el plazo? ¿Cómo afecta la cuota y el total a pagar? |
| Cuota y fechas de pago | El importe de cada cuota y su periodicidad | ¿Qué explica la diferencia entre la cuota cotizada y la del contrato? |
| Interés y método de cálculo | La tasa indicada y la forma de calcular el interés | ¿El interés se calcula sobre saldo, o es agregado o descontado? |
| Cargos y seguros | Los mismos conceptos, con el mismo nombre e importe | ¿De dónde sale este cargo nuevo, o por qué no aparece uno que estaba en la cotización? |
| Garantía | La descripción del vehículo y las condiciones sobre él | ¿Qué cambió en las obligaciones sobre el auto? |
| Pago anticipado | Lo que ocurre si cancelas antes del plazo | ¿Qué saldo pagarías y qué pasa con los intereses no utilizados? |
Por qué el método de cálculo del interés merece atención
Según las preguntas frecuentes de la Dirección General de Empresas Financieras del MICI, los intereses que cobran las financieras quedan a libre oferta y demanda, y el MICI recomienda cotizar en distintas financieras. Por eso la tasa y su forma de cálculo son datos que debes ver iguales en la cotización y en el contrato.
El método de cálculo también influye si pagas el préstamo antes de tiempo. La misma fuente explica que, cuando el interés se calcula sobre saldo, la cancelación anticipada se determina a la fecha de pago; no describe el mismo reintegro de períodos futuros que para los otros métodos. En cambio, si el préstamo es de interés agregado o descontado y cancelas la totalidad de la deuda, la FAQ contempla la devolución de intereses del período no utilizado en el supuesto que describe. Pide un cálculo de cancelación ajustado a tu contrato, sin asumir una devolución universal. El resultado depende del método que establezca el contrato que firmes. Si la cotización y el contrato describen métodos distintos, o si alguno de los dos no lo indica, pide que te lo aclaren antes de firmar.
Seguros: identifica cuál es cuál
Si el contrato incluye un seguro que no figuraba en la cotización, pregunta de qué seguro se trata. Las preguntas frecuentes del MICI indican que la ley no establece el seguro de vida como requisito u obligación de los contratos de préstamo de las financieras: las partes deben acordarlo en el contrato. El seguro del auto es otra cosa. Su cobertura depende de cada póliza, así que conviene confirmar si el contrato se refiere a una póliza que ya tienes o a una nueva, y quién la contrata y la paga.
Si encuentras una diferencia, cómo aclararla
- No firmes con la duda pendiente. Antes de aceptar, procura comprender las condiciones y que las aclaraciones queden reflejadas por escrito.
- Señala el punto concreto. Indica qué concepto cambió y en qué parte de cada documento aparece.
- Pide la explicación por escrito. Un correo o una nota de la entidad te deja constancia de la respuesta.
- Solicita documentos que coincidan. Pide un contrato corregido o una cotización actualizada que refleje las condiciones del contrato, según cuál sea la versión acordada.
- No te quedes solo con una explicación verbal. Si te dicen que un cargo o una cláusula no se aplicará en tu caso, pide que conste por escrito.
- Guarda copia de todo. Conserva la cotización, el contrato firmado y la correspondencia sobre las aclaraciones.
Si después de la explicación sigues sin entender una cláusula, puedes consultar a un profesional antes de firmar. Este artículo no sustituye una asesoría financiera ni legal sobre tu caso.
Conserva una versión final que puedas consultar después
Guarda juntos la cotización vigente, el contrato firmado y las aclaraciones escritas que se incorporaron a la operación. Esto facilita comprobar más adelante qué conceptos fueron acordados y plantear preguntas concretas si un estado de cuenta no coincide con lo esperado. No sustituyas el contrato por una captura parcial ni por una conversación informal.
Si vas a cotizar un préstamo con garantía de auto
Si estás evaluando un préstamo con garantía de autos con AutoCash, pide que la cotización te llegue por escrito y consulta con el equipo cualquier diferencia que veas en el contrato antes de firmarlo. También te ayuda tener ordenada la documentación desde el principio; la guía sobre documentos para un préstamo con garantía de auto en Panamá explica qué conviene preparar.