Necesitar dinero rápido no significa que tengas que vender tu auto. Un préstamo con garantía de vehículo te da la opción de acceder a financiamiento usando tu carro como respaldo, sin dejar de ser dueño de él. Aun así, es normal que surjan preguntas sobre préstamo con garantía de auto: dudas comunes sobre inspección, avalúo y entrega del vehículo, como qué revisan, cómo se define el valor y si se puede seguir manejando durante el proceso. Aquí tienes respuestas claras.
¿Qué es un préstamo con garantía de auto y cuándo conviene solicitarlo?
Este tipo de financiamiento toma el valor comercial de tu vehículo como garantía de la deuda. Suele ser una alternativa práctica si necesitas fondos con urgencia y no calificas para un crédito bancario tradicional, o si prefieres evitar trámites largos de aprobación.
En Autocash, por ejemplo, la aprobación puede darse en aproximadamente 30 minutos y no hacen consultas al historial crediticio. Aceptan carros, camionetas, motos y transporte pesado, lo que abre la puerta a personas con distintos tipos de vehículo.
Inspección del vehículo: qué revisan y cuánto tiempo tarda el proceso
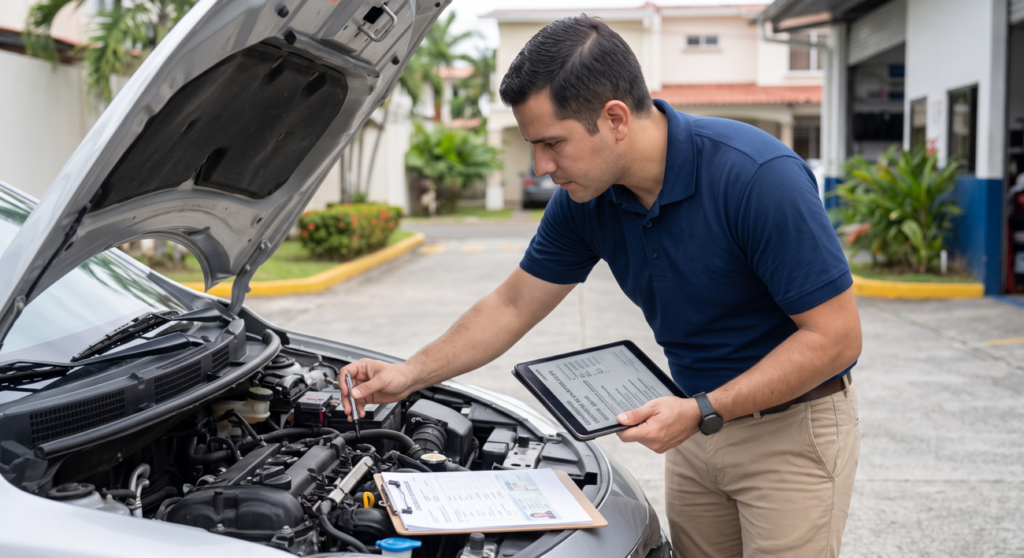
Antes de aprobar cualquier monto, la empresa inspecciona el vehículo para confirmar su estado real. Es un paso rápido, pero clave para definir el préstamo.
Estado exterior e interior del auto
El evaluador revisa la carrocería, los vidrios, los asientos y el tablero. Los daños visibles, el desgaste y el estado general del interior influyen en el valor asignado. Un auto bien cuidado suele recibir una valoración más favorable.
Revisión mecánica básica y verificación del kilometraje
Se comprueba el funcionamiento del motor, la transmisión y otros sistemas básicos. El kilometraje es de los factores que más pesan: a mayor recorrido, menor tiende a ser el valor del vehículo en el mercado. Según información del sector financiero automotriz, el precio de un auto usado disminuye en promedio entre un 15 % y un 20 % por cada 20.000 kilómetros adicionales.
Documentos del vehículo que debes presentar
Durante la inspección física también se revisan los documentos del vehículo. Debes tener listos el título de propiedad, el número de identificación del vehículo (NIV o VIN por sus siglas en inglés) y la póliza vigente. Si falta alguno, el proceso no avanza.
Avalúo del auto: cómo determinan el valor y el monto del préstamo
El avalúo del vehículo es el paso que define cuánto dinero puedes recibir. No se trata de un número al azar: se calcula con criterios objetivos del mercado.
Factores que influyen en el valor comercial del vehículo
El año, la marca, el modelo, el kilometraje, el estado físico y la demanda local son los elementos principales que determinan el valor del auto. Si cuentas con un historial de mantenimiento documentado, tu vehículo puede lograr un avalúo más alto frente a otro similar sin registros. Las instituciones financieras que trabajan con garantías prendarias suelen basar sus cálculos en herramientas estandarizadas de valoración automotriz.
Investigación de mercado y cálculo del monto aprobado
El evaluador compara tu auto con vehículos similares que estén en venta en el mercado panameño. Con ese valor estimado, se define el porcentaje que puede aprobarse como préstamo. En general, el monto aprobado suele estar entre el 50 % y el 70 % del valor comercial calculado, aunque ese porcentaje cambia según las condiciones del préstamo de cada empresa.
Entrega del vehículo: ¿lo dejas en garantía o puedes seguir usándolo?
Esta es una de las dudas más comunes. La respuesta depende de la modalidad de financiamiento que elijas.
Diferencias según el tipo de préstamo y las condiciones del financiamiento
En los préstamos con garantía prendaria sin desplazamiento, el cliente conserva el vehículo y puede seguir usándolo mientras paga sus cuotas. En Autocash, esta es la modalidad que ofrecen: el auto queda registrado como garantía en el contrato, pero sigue en manos del propietario. Esto es distinto al empeño tradicional, donde el bien se entrega físicamente.
Requisitos y documentación requerida para solicitar el préstamo
Tener los documentos listos desde el principio ayuda a evitar demoras. La documentación requerida es simple, pero debe estar completa.
Documento de identidad y comprobante de capacidad de pago
Debes presentar tu cédula de identidad vigente y algún soporte de capacidad de pago, como talón de pago, estados de cuenta o declaración de renta. Esto le permite a la empresa estimar si el pago mensual propuesto encaja con tu situación. Esto le permite a la empresa estimar si el pago mensual propuesto encaja con tu situación.
Título del auto y liberación de gravamen
El título del auto debe estar a tu nombre. Si el vehículo tuvo un financiamiento previo, necesitas la liberación de gravamen que confirme que la deuda fue cancelada y que el auto no tiene cargas pendientes.
Póliza vigente y número de identificación del vehículo
La póliza vigente del seguro del auto es obligatoria. También se usa el número de identificación del vehículo para verificar que no existan reportes de robo ni irregularidades legales asociadas al carro.
Condiciones del préstamo: plazos, tasa de interés y pago mensual
Antes de firmar, es importante que tengas claras las condiciones del préstamo.
Cómo los diferentes plazos afectan el monto del pago inicial y los cargos totales
Un plazo más largo reduce el pago mensual, pero aumenta los cargos totales por intereses acumulados. Un plazo corto significa cuotas más altas, aunque con un costo financiero total menor. La tasa de interés aplicada depende del monto, el plazo y el perfil del solicitante. Según estudios sobre comportamiento financiero de los consumidores, muchas personas subestiman el impacto de los cargos acumulados al elegir plazos extensos sin comparar escenarios.
El pago inicial, si aplica, también ayuda a bajar el saldo sobre el que se calculan los intereses, así que conviene conversarlo al momento de llegar a un acuerdo.
Preguntas frecuentes sobre préstamos con garantía de auto
¿Puedo solicitar el préstamo si aún debo dinero del auto?
En la mayoría de los casos, no. El vehículo debe estar libre de deudas y contar con la liberación de gravamen correspondiente para poder usarse como garantía. Si aún debes saldo, primero tienes que cancelarlo.
¿Cuánto tiempo tarda la aprobación después del avalúo del vehículo?
Si tienes toda la documentación en regla, empresas como Autocash pueden dar una respuesta en aproximadamente 30 minutos. El avalúo de auto para préstamo y la revisión documental se hacen en paralelo para acelerar el proceso.
¿Qué pasa si no puedo cumplir con el pago mensual?
Si se te complica pagar, lo más importante es avisar a tiempo. Algunas empresas ofrecen opciones de refinanciamiento a partir de un aporte a capital, según lo establecido en el contrato. Dejar pasar los pagos puede terminar en la pérdida del vehículo por incumplimiento.
Señales de alerta antes de firmar tu préstamo con garantía
No todas las empresas trabajan con el mismo nivel de transparencia. Antes de firmar, fíjate en estas señales:
- No te entregan el contrato por escrito o no te dejan leerlo con calma.
- La tasa de interés no está indicada con claridad desde el inicio.
- Te presionan para firmar sin explicarte bien las condiciones del préstamo.
- No te queda claro si podrás seguir usando tu vehículo.
- Te cobran cargos extra que no mencionaron antes de la aprobación.
Un prestamista serio explica el valor del auto asignado, el monto aprobado, la tasa, el plazo y qué pasa si hay incumplimiento, todo antes de pedirte la firma.
Si estás considerando esta opción y quieres saber cuánto puede valer tu vehículo como garantía, Autocash tiene sucursales en Ciudad de Panamá (Vía España, Jardines Comerciales), 24 de Diciembre (Plaza Cristina), La Chorrera (Ave. de las Américas) y David, Chiriquí (Ave. Vía Porras, Plaza Porras). Puedes escribirles por WhatsApp al 385-2621 o llamar al 382-6177. También puedes contactarlos en ventas@autocash.com.pa para recibir orientación sin compromiso y resolver tu préstamo con garantía de auto: dudas comunes sobre inspección, avalúo y entrega del vehículo.